


А.Н. Асаул, Б. М. Карпов, В. Б. Перевязкин, М. К. Старовойтов
Модернизация экономики на основе технологических инноваций
СПб: АНО ИПЭВ, 2008. - 606 с.
| Предыдущая |
Глава 4. Инвестиционная деятельность в условиях нестабильности, неопределенности и риска
4.4. Оценки инвестиционной привлекательности региона. Инвестиционный потенциал регионов РФ.
Одним из наиболее эффективных методов предварительной оценки инвестиционного климата на основе факторов, является статистических метод обработки данных. В статистике совокупности, имеющие коэффициент вариации больше 30-35 %, принято считать неоднородными. В ходе предварительной обработки исходной информации для оценки инвестиционного климата регионов России следует принимать значение коэффициента асимметрии £ 1,7. В случае если коэффициент вариации и асимметрия ряда превышают критические значения (соответственно 35% и 1,7) мы предлагаем производить предварительную оценку ряда. На основе расчета коэффициентов вариации и асимметрии рядов значений можно провести предварительную оценку значений показателей в составе потенциалов и рисков (табл. 4.9).
Таблица 4.9.
Результаты предварительной оценки инвестиционного климата регионов на основе основных видов факторов
|
Вид потенциала (п) / риска (р) |
Коэфф. вариации |
Асимметрия ряда |
|
Экологический р. |
< 5% |
1,56-5,9 |
|
Финансовый п. |
>35% |
1,01-2,98 |
|
Финансовый р. |
<25% |
0,54-2,55 |
|
Инфраструктурный п. |
>35% |
0,48-2,9 |
|
Потребительский п. |
>35% |
0,09-1,7 |
|
Природно-ресурсный п. |
>35%>* |
0,19-2,99 |
|
Производственный п. |
< 4% |
0,63-1,9 |
|
Социальный р. |
< 6% |
0,2-2,2 |
|
Трудовой потенциал |
< 14% |
0,41-1,96 |
Для оценки рядов показателей следует использовать три базовых расчетных процедуры (метода) оценки рядов значений, которые входят в компьютерный пакет «Оценка инвестиционной привлекательности регионов РФ». Базовыми они названы потому, что изначально предполагается, что эксперт, использующий систему оценки инвестиционного климата регионов может вводить изменения в основной алгоритм и в том числе: изменять набор и способ группировки показателей, дополнять систему новыми методами оценки.
Возможно также применение метода, объединяющего в себе такие преимущества, как простота оценки показателя на основании данных за один рассматриваемый год с корректировкой их на поправочный коэффициент, который может быть вычислен на базе годового индекса изменения показателя.
Ij = Xji * kiп (4.19)
где:
Ij – итоговая оценка j-го показателя;
Xji – оценка i–го показателя по j–му методу;
kiп – поправочный коэффициент, рассчитываемый на основе годового индекса изменения i -го показателя.
Поправочный коэффициент определяется экспертами и корректирует (улучшает) оценку Xji в случае если имеет место значительное относительно других регионов изменение показателя за год.
Для конкретного оцениваемого показателя эксперты определяют, какое изменение по сравнению с прошлым годом можно считать значительным. Иначе говоря, устанавливается критическое значение годового индекса динамики показателя. Можно определить критическое значение индекса не экспертным, а расчетным путем. Одним из вариантов расчета критического значения является построение ряда годовых индексов изменения показателя и нахождения медианы ряда. Ее значение принимается в качестве критического. Если значение индекса по отдельному региону превышает критическое, то осуществляется корректировка балльной оценки данного региона на величину поправочного коэффициента, которая равна 1/5 максимального балла. В противном случае поправочный коэффициент равен 0. Очень важно не просто регистрировать ухудшение или улучшение ситуации в той или иной области, а оценить является ли изменение показателя случайным или закономерным; находится ли регион на стадии экономического подъема, стагнации или ситуация имеет общую тенденцию к ухудшению.
Рассмотрим последовательность проведения оценки инвестиционного потенциала и риска.
Критерием, по которому осуществляется выбор, является степень согласованности связи (S)[392] между значениями показателя и полученными оценками. Степень согласованности связи рассчитывается на основании коэффициента корреляции рядов.
K1(XИСХ;X1) K2(XИСХ;X2) K3(XИСХ;X3) (4.20)
где:
Xj – ряд значений, полученных по j - му методу;
XИСХ – исходный ряд значений показателей;
Кj – коэффициент корреляции исходного ряда значений и ряда оценок, полученного по j-му методу.
 В
качестве целевой функции следует рассматривать f(K) max
Если коэффициент корреляции положителен, то согласованность называется прямой, если отрицателен – то обратной. При невысокой степени согласованности принято называть связь несогласованной. Таковой рекомендуется считать связь, у которой 0,5>S>- 0,5.
В качестве критического значения динамики показателя принимается медиана ряда годовых индексов изменения показателя.
После того как получены пофакторные балльные оценки, проводится анализ инвестиционного потенциала в целом, и каждому из показателей присваивается весовой коэффициент. Пофакторные оценки, полученные по результатам использования описанных выше методов должны служить основой для расчета оценок по отдельным видам инвестиционных потенциалов и рисков по следующей формуле:
Iпот./риск =  Ij
* kj* (4.21)
где
I потенц./риск – оценка отдельного потенциала/риска;
I – оценка j-го показателя;
kj* – весовой коэффициент, отражающий относительную значимость j-го показателя в оценке инвестиционного потенциала/риска;
h – число потенциалов/рисков.
Таким образом, использование различных методов оценки инвестиционного климата характеризуется следующими особенностями:
1) предпочтение следует отдавать расчетным методам, максимально снижающим риск субъективности экспертных оценок.
2) при расчете большинства оценок инвестиционных потенциалов и рисков необходимо использовать поправочные коэффициенты, характеризующие динамику изменения показателей по отношению к предыдущему периоду времени.
Отдельные оценки потенциалов/рисков с учетом соответствующих весовых коэффициентов в свою очередь формируют интегральную оценку инвестиционного потенциала и инвестиционного риска. При составлении рейтинга инвестиционной привлекательности регионов на регулярной основе в условиях относительной экономической и социально-политической стабильности можно определить постоянные весовые коэффициенты для отдельных потенциалов и рисков.
Процедура синтеза итоговых оценок потенциала и риска с целью получения интегральной оценки инвестиционного климата региона России может осуществляться при помощи множества различных методов, два из которых описаны ниже:
1) графический метод, при использовании которого строится двухмерный график, где по оси абсцисс откладывается значение оценки инвестиционного потенциала, а по оси ординат значение оценки инвестиционного риска, причем размерность такова, что большему значению потенциала соответствует большее значение оценки, а большему уровню риска соответствует меньшее значение оценки. Отметки соединяются прямой и по площади, образованного таким образом, треугольника определяется оценка инвестиционной привлекательности отдельного региона.
2) расчетный метод, при использовании которого оценка инвестиционная привлекательность определяется на основе оценки потенциала с ее корректировкой на коэффициент, характеризующий инвестиционный риск. Расчет производится по формуле:
I итог = I потенц* (I риск*0,1) (4.22)
В конечном итоге каждый регион получает оценку как обладающий инвестиционной привлекательностью в соответствии со следующей градацией:
1 класс – благоприятная ситуация для вложения капиталов;
2 класс – относительно благоприятная ситуация;
3 класс – противоречивая ситуация;
4 класс – неблагоприятная ситуация;
5 класс – опасная для вложения инвестиций ситуация.
С первых этапов работы по оценке инвестиционного климата помимо системы балльной оценки по региону должны формироваться достаточно подробные базы данных, включая информацию о крупных инвестиционных проектах, реализованных за последнее время, о законодательных основах инвестиционной деятельности, иллюстративный материал (графики, диаграммы) и заключения независимых экспертов о целесообразности и безопасности вложения средств в экономику данного субъекта РФ.
Принятие потенциальным инвестором решения о варианте реализации своего проекта с учетом региональных условий зависит от многих факторов, характеризующих состояние дел в экономике региона и его социальной стабильности, однако информация об эффективности и безопасности вложения средств в экономику того или иного региона необходима в любом случае. Форма и доступность ее представления играет немаловажную роль, поэтому при разработке систем оценки инвестиционного потенциала необходимо предоставить инвестору возможность проследить в пошаговом режиме весь процесс от первичной обработки исходной информации до составления итогового рейтинга. Предлагаемая схема оценки инвестиционной привлекательности регионов РФ предназначена для структурирования и анализа информации о текущем состоянии экономического и социального развития регионов.
Все частные показатели инвестиционной привлекательности регионов подразделяются на позитивные и негативные. По позитивным показателям более высокие количественные значения (например, темпы роста промышленного производства, экспорт продукции за рубеж и др.) обусловливают при прочих равных условиях более высокий интегральный уровень инвестиционной привлекательности. По негативным же показателям более высокая количественная характеристика (например, более высокий уровень преступности) снижает интегральный уровень инвестиционной привлекательности соответствующего региона. Методические особенности интегрирования числовых характеристик позитивных индикаторов с негативными излагаются далее (рис. 4.13).
На первом этапе на основании логического анализа формируется исходный набор факторов, способных, с одной стороны, служить характеристиками инвестиционного потенциала, факторов региональных инвестиционных рисков и следовательно, инвестиционной привлекательности регионов, а с другой стороны, обладающих несомненным влиянием на инвестиционную активность в них. Поскольку интегральные уровни благоприятности инвестиционного климата не должны зависеть от численности населения и размеров территории регионов, все частные показатели включаются в анализ только в виде относительных величин — темповых, долевых, в расчете на душу населения и т.п., а также в исключительных случаях в виде балльных оценок для инвестиционно значимых факторов, не поддающихся количественной оценке. Все частные показатели инвестиционной привлекательности имеют различные измерители и размерность.
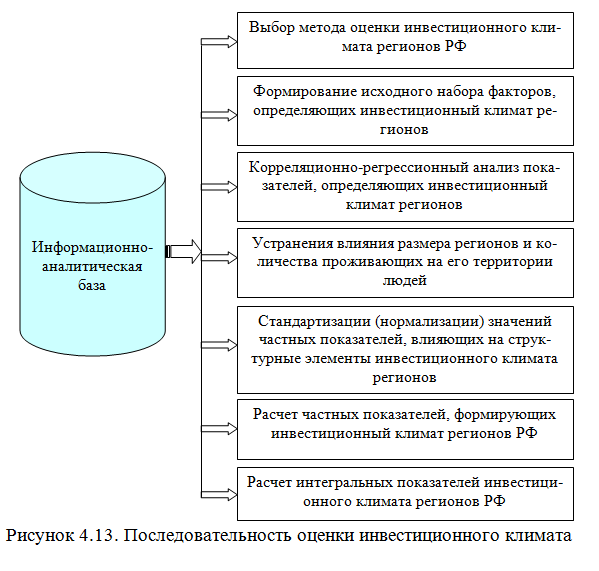
Для приведения частных показателей к сопоставимому виду используется процедура стандартизации (нормализации) их значений путем отнесения числового значения каждого частного показателя по данному региону к среднему значению этого показателя по Российской Федерации в целом (4.23).
 (4.23)
где  –
стандартизированное значение n-го частного показателя
по i-му региону Российской Федерации;
 – числовое значение n-го частного показателя по i-му
региону;
 – числовое значение n-го показателя в среднем по Российской Федерации.
В результате указанной процедуры числовые значения всех показателей преобразуются в безразмерные относительные величины, характеризующие отношение числового значения каждого частного показателя по региону к числовому значению этого же показателя по Российской Федерации.
Значение такого показателя в среднем по России становится равным единице.
Аналогичным образом производится стандартизация значений бальных оценок частных инвестиционно значимых показателей. По этим показателям вычисляется средневзвешенный балл по Российской Федерации, и к нему относятся значения балльных оценок, присваиваемых данному частному показателю по каждому региону.
Для устранения влияния размера регионов и количества проживающих на его территории людей, ними предлагается использовать показатель Э. Энгеля (4.24):
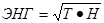 (4.24)
где
ЭНГ – показатель Энгеля;
Т – территория в тыс.кв.км.;
Н – наличное население, тыс.чел.
На втором этапе, осуществляется корреляционно-регрессионный анализ показателей инвестиционной привлекательности регионов. Необходимо отметить, что большинство исследователей изучают корреляционную связь показателей инвестиционной привлекательности с валовым региональным продуктом или другими показателями, наиболее полно отражающих результаты деятельности регионов[393]. Мы предлагаем изучение на основании применения стандартных методов и критериев корреляционного анализа; в процессе итеративных процедур выделяется набор факторов, обнаруживающих максимальную степень тесноты связи с показателями инвестиционной активности. На наш взгляд, такой подход дает возможность наиболее точно определить важные, для целей исследования благоприятности инвестиционного климата, факторы. При этом для описания инвестиционного потенциала и инвестиционной активности регионов отбираются факторы, обнаруживающие максимальную положительную корреляционную связь с показателями инвестиционной активности. Для описания инвестиционных некоммерческих рисков отбираются, соответственно, факторы политического, социально- экономического и экологического характера, обнаруживающие максимальную отрицательную корреляционную связь с показателями инвестиционной активности. Из состава факторов исключаются коллинеарные показатели, и не допускается включение одних и тех же показателей в состав факторов, участвующих в формировании уровня инвестиционного потенциала, и в состав факторов, формирующих уровень региональных инвестиционных рисков и инвестиционной активности. Результатом указанной процедуры является получение компактного набора наиболее инвестиционно значимых частных показателей инвестиционного климата регионов (в том числе инвестиционного потенциала, инвестиционных рисков и инвестиционной активности), при формировании которого реализуются важнейшие принципы системного подхода: минимальной существенной достаточности, достаточного разнообразия, целевой ориентации, — а единым критерием обоснования их состава служит теснота корреляционной связи с показателями инвестиционной активности. В ходе осуществления процедур отбора факторов было разработано и применено еще одно важное методологическое положение. Оно состоит в том, что состав инвестиционно значимых показателей для определения благоприятности инвестиционного климата регионов не может оставаться неизменным и должен частично меняться в зависимости от особенностей каждого этапа развития российской экономики.
Свод числовых характеристик частных показателей
инвестиционного климата производится по формуле многомерной средней:
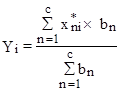 (4.25)
 – интегральный
уровень инвестиционного климата i-го региона
(сопоставимый со среднероссийским уровнем принятым за 1,00);
c – количество (одинаковое для всех регионов) сводимых нормализованных частных показателей (n=1, …, c);
 – весовой коэффициент значимости n-го частного
показателя.
По формуле многомерной средней может быть произведен свод нормированных числовых характеристик отдельно по группе частных показателей, относимых к факторам формирования инвестиционного потенциала регионов, по группе факторов, относимых к факторам формирования региональных некоммерческих рисков, а также по факторам инвестиционной активности в регионах.
В этом случае:
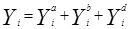 (4.26)
а формула (4.25) применительно к расчету рассматриваемых
структурных составляющих показателя принимает вид:
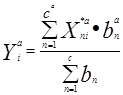 (4.27)
или
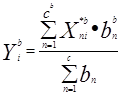 (4.28)
и
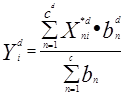 (4.29)
где
 – интегральный уровень инвестиционного
потенциала i-го региона;
 –
интегральный уровень некомерческого риска инвестиционной деятельности в i-ом
регионе;
 –
интегральный уровень инвестиционной активности в i-ом регионе;
 ;
 ;
 – количество нормализованных частных
показателей, относимых соответственно к факторам формирования уровня
инвестиционного потенциала регионов, к факторам формирования уровня
некоммерческого риска инвестиционной деятельности и инвестиционной активности в
них.
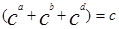 (4.30)
 ;
 ;
 – нормализованные числовые значения частных
показателей, относимых, соответственно к факторам формирования уровня
инвестиционного потенциала регионов, к факторам формирования уровня
некоммерческого риска инвестиционной деятельности и инвестиционной активности в
i-ом регионе.
 ;
 ;
 – весовые коэффициенты значимости
частных показателей, соответственно, инвестиционного потенциала,
инвестиционного некоммерческого риска и инвестиционной активности в i-ом
регионе.
При сведении частных показателей инвестиционного климата в интегральный следует иметь ввиду, что в зависимости от направления воздействия на инвестиционный климат все показатели подразделяются на позитивные и негативные. Исходя из изложенного, целесообразно применить преобразование отрицательных числовых характеристик негативных показателей в положительные числа с сохранением направленности вектора их воздействия на комплексную инвестиционную привлекательность регионов и с сохранением первоначальных межрегиональных различий по каждому негативному индикатору. Преобразование, удовлетворяющее этим условиям, можно считать адекватным поставленным целям. Для такого преобразования следует исходить из того, что в целом по РФ, разность между средними стандартизованными величинами позитивного и негативного показателей составляет 1 - ( - 1) = 2. Отсюда, опуская ряд формульных преобразований, можно сделать вывод, что для адекватного преобразования отрицательных величин негативных показателей в положительные величины (факториальный показатель при этом остается) достаточно прибавления постоянной величины +2 к каждой региональной стандартизованной отрицательной величине соответствующего негативного показателя. Для обеспечения однонаправленности воздействия факторов, негативные показатели приводятся к сопоставимому виду с позитивными показателями, с сохранением исходной межрегиональной дифференциации их числовых значений. С этой целью перед включением негативных показателей в расчет интегрального показателя инвестиционного климата региона производится их преобразование в позитивную форму:
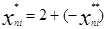 (4.31)
где
 – стандартизованный негативный показатель, преобразованный в
позитивную форму для включения в формулу расчета многомерной средней (4.25);
 – стандартизованный негативный частный показатель в исходной
негативной форме.
При очень высоких отрицательных величинах стандартизованных показателей их преобразование не позволяет избавиться от отрицательной числовой характеристики, но такие случаи носят единичный характер и не превышают 5 - 7% от общего числа регионов по каждому негативному показателю.
Для определения инвестиционной привлекательности регионов используют различные методы классификации[394], в нашей работе мы их не рассматриваем. Остановимся на методике оценки благоприятности инвестиционного климата, для чего определим числовые характеристики, наиболее точно характеризующие факторы, определенные в §4.1.
Природно-географический потенциал мы предлагаем оценивать по трем направлениям: оценить наличие природных запасов нефти и газа (углеводородных ресурсов), которые являются наиболее значимыми для уровня благоприятности инвестиционного климата регионов, наличие природных запасов минерально-сырьевых ресурсов (кроме углеводородных) и географическое положение региона по отношению к внешнеторговым выходам России.
Числовую характеристику фактора, которая будет включена в формулу интегрирования частных показателей инвестиционного климата регионов, можно рассчитать по формуле (4.32).
 (4.32)
где
УР – запасы углеводородных ресурсов на территории региона млн.т.;
К – корректировочный коэффициент с учетом доли рентабельных для разработки месторождений.
Необходимость корректировки запасов углеводородных ресурсов на поправочный коэффициент вызвана неоднородностью нефтеносных регионов по доле рентабельных разработок нефти.
Среднероссийская доля рентабельных для разработки запасов нефти, как основного сырья для экспорта и формирования доходной части бюджета страны, составляет 25 %. Такой уровень присущ Ямало-Ненецкому автономному округу, Республике Коми и др. Однако есть ряд регионов, где уровень рентабельных к разработке запасов нефти значительно отличается от среднероссийского уровня. Для учета таких отличий целесообразно применение корректирующих коэффициентов (табл. 4.10).
Таблица 4.10
Корректирующие коэффициенты для оценки ресурсно-сырьевого потенциала региона
|
№ п/п |
Регион |
Доля рентабельных для разработки запасов нефти |
Корректирующий коэффициент |
|
В среднем по России |
25 % |
1 |
|
1 |
Республики Татарстан, Удмуртия, Пермская и Калининградская область |
30-50 % |
1,6 |
|
2 |
Ненецкий автономный округ, Хабаровский, Ставропольский, Красноярский край, республика Калмыкия, Амурская область |
12-15 % |
0,54 |
|
3 |
Мурманская область (в части неэксплуатируемого месторождения Штокмановское) |
Эксплуатация начнется с 2005 года |
0,5 |
|
4 |
Таймырский и Эвенкийский автономный округ |
Месторождения находятся на неосвоенной и лишенной транспортной инфраструктуры территории |
0,5 |
Корректирующий коэффициент для 1 и 2 групп регионов определен как отношение присущей данной группе доли рентабельных к разработке месторождений к среднему значению этого показателя по России.
Наличие природных запасов минерально-сырьевых ресурсов можно определить двумя способами, в зависимости от имеющихся данных. Поскольку МСР это относительный показатель, то для определения запасов УР, являющихся абсолютной величиной, с целью их исключения из суммарных МСР н